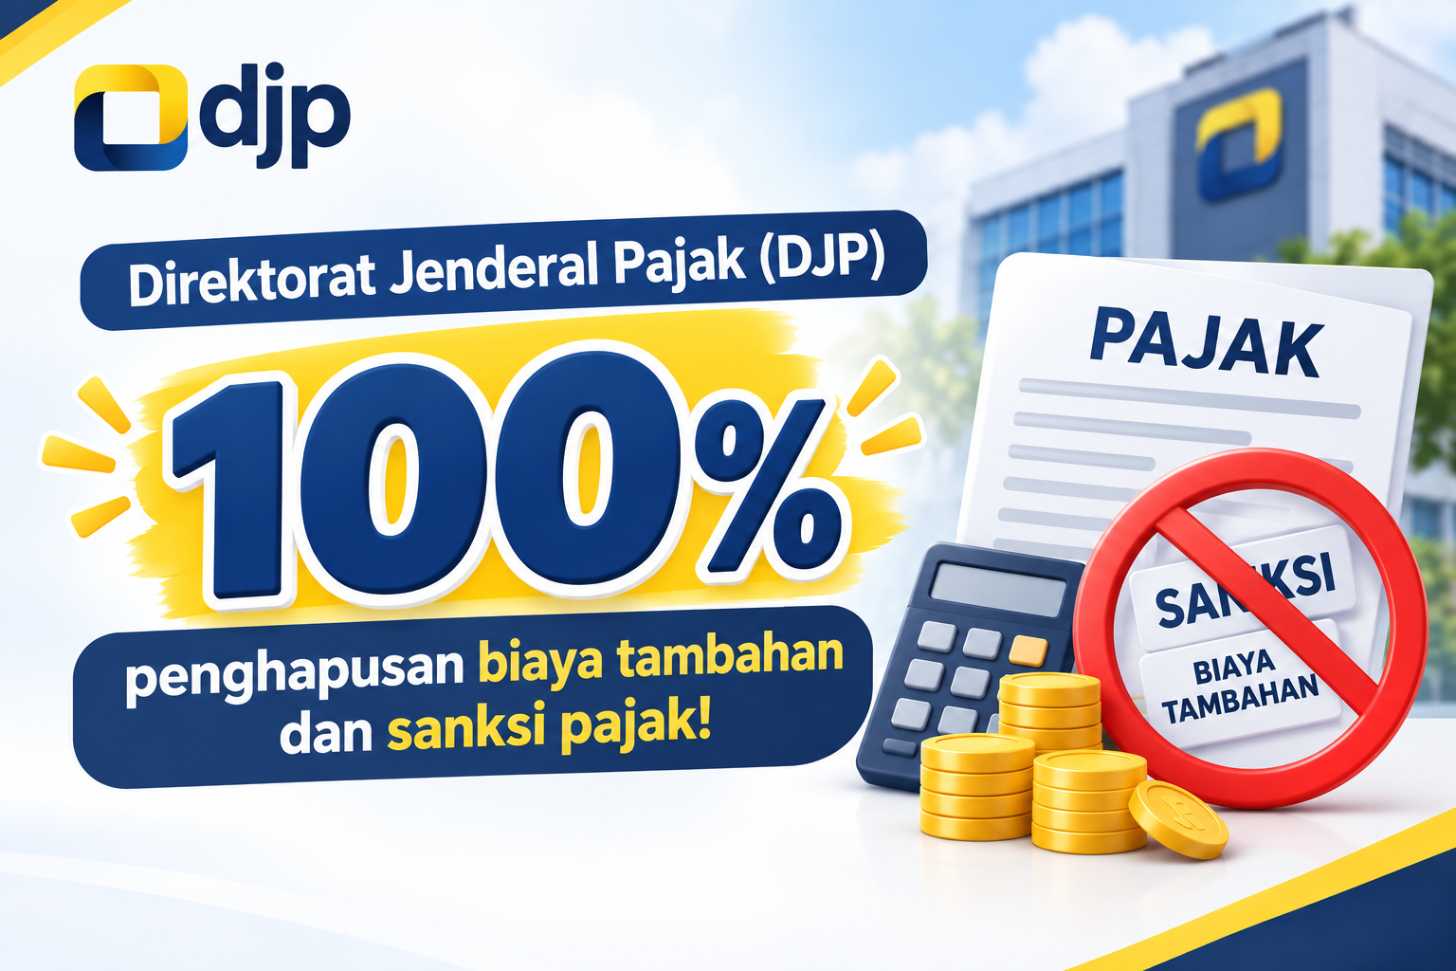
세금 관련 벌금을 아직 납부하지 않았다면 중요한 소식이 있습니다. 인도네시아 국세청(Direktorat Jenderal Pajak, DJP)이 세무 행정제재를 최대 100%까지 감면하거나 면제해 주는 제도를 시행합니다.
이는 일정한 요건을 충족하는 납세자가 해당 정책의 적용 대상인 행정제재 전액을 면제받을 가능성이 있다는 의미입니다. 다만, 모든 납세자에게 자동으로 적용되는 것은 아닙니다. 적용 대상 제재의 종류와 행정상 요건, 신청 기한 등을 반드시 확인해야 합니다.
그렇다면 누가 이 혜택을 받을 수 있으며, 어떻게 신청해야 할까요?
1. 시행 시기와 감면율
국세청장 결정문 제 C-239/PJ/2026호에 관한 정보에 따르면, 이번 제도는 2026년 10월 8일부터 시행됩니다.
세무 신고 기간에 따라 행정제재 감면율이 달라집니다.
2026년 10월 8일부터 12월 31일까지: 행정제재 최대 100% 감면 또는 면제
2027년 1월 1일부터 3월 31일까지: 행정제재 50% 감면
2027년 4월 1일부터 6월 30일까지: 행정제재 25% 감면
따라서 정해진 기간 내에 세무 의무를 조기에 이행할수록 더 큰 감면 혜택을 받을 가능성이 있습니다.
그러나 여기서 주의해야 할 점이 있습니다. 행정제재가 면제되더라도 세금 원금까지 면제되는 것은 아닙니다. 납부해야 할 본세는 여전히 별도로 계산하고 납부해야 합니다.
2. 감면·면제 혜택의 적용 대상
이번 제도의 적용 대상에는 다음과 같은 납세자가 포함됩니다.
첫째, 2025 과세연도까지의 소득세 연간 신고서(SPT Tahunan PPh)를 기한 내에 제출하지 않은 납세자입니다.
둘째, 2026년 9월분까지의 월별 세무 신고서(SPT Masa)를 기한 내에 제출하지 않았으며, 해당 신고서상 납부할 세금이 있는 납세자도 포함됩니다.
셋째, 납세자가 자발적으로 세무 신고서를 수정하면서 발생한 행정제재와 납부해야 할 세금을 늦게 납부하여 발생한 제재도 적용 대상에 포함될 수 있습니다.
또한 특정 세무 문서와 관련하여 부과된 행정제재도 대상이 될 수 있습니다. 영상에서 언급한 관련 문서는 다음과 같습니다.
세액결정서(Surat Ketetapan Pajak)
세금고지서(Surat Tagihan Pajak)
토지·건물세 세액결정서(SKP PBB)
관련 규정에 따른 자발적 신고 프로그램(Pengungkapan Sukarela) 검사 결과
다만 모든 세무 벌금이 자동으로 면제되는 것은 아닙니다. 실제 적용 여부를 판단하려면 국세청장 결정문에 명시된 제재의 종류와 적용 기간, 구체적인 신청 요건을 확인해야 합니다.
3. 신청 절차와 주요 요건
이번 혜택을 받으려면 납세자가 인도네시아 국세청(DJP)에 정식으로 신청해야 합니다. 영상에서는 다음과 같은 요건을 제시하고 있습니다.
첫째, 관련 행정 규정을 충족해야 합니다.
신청자는 재무부령(PMK) 제118호/2024의 행정 요건을 충족해야 하며, 해당 규정은 재무부령 제71호/2026에 의해 개정된 내용까지 반영해야 합니다.
둘째, 관련 분쟁이나 법적 절차에 관한 요건을 충족해야 합니다.
납세자는 해당 사안과 관련하여 국세청을 상대로 소송이나 기타 법적 불복 절차를 진행 중이어서는 안 됩니다. 이러한 조건을 충족한다는 사실을 규정에 맞는 확인서 또는 진술서로 증명해야 합니다.
이미 소송이나 불복 절차를 제기한 경우에는 해당 절차를 취하하고, 취하 사실을 증명하는 서류 또는 취하서를 신청서에 첨부해야 합니다.
셋째, 행정제재가 행정상 실수로 발생했다는 진술서를 제출해야 합니다.
신청자는 인지세(Meterai)가 첨부된 진술서를 제출해야 합니다. 이 진술서에는 해당 행정제재가 행정 처리상의 실수 또는 착오로 인해 발생했다는 내용이 명시되어야 합니다.
마지막으로 중요한 조건이 하나 더 있습니다. 이번 혜택은 아직 납부하지 않았거나 완납하지 않은 행정제재 금액에 대해서만 적용됩니다.
따라서 이미 전액 납부한 행정제재까지 이번 제도를 통해 돌려받을 수 있다고 이해해서는 안 됩니다. 실제 적용 범위는 관련 규정과 신청 요건에 따라 확인해야 합니다.
4. 국세청장의 설명과 납세자가 주의할 점
인도네시아 국세청장 비모 위자얀토(Bimo Wijayanto)는 이번 감면 혜택이 모든 납세자에게 일괄적으로 제공되는 것이 아니라, 정해진 요건을 모두 충족한 신청자에게만 적용된다고 강조했습니다.
이번 정책은 납세자의 행정제재 부담을 줄이고 세무 신고 및 납부 의무의 이행을 개선할 기회를 제공하는 데 목적이 있습니다.
그러나 한 가지 오해해서는 안 될 부분이 있습니다. 행정제재 면제는 전체 세금 납부 의무가 자동으로 사라진다는 의미가 아닙니다. 세금 원금에 해당하는 본세는 여전히 납부 대상이므로 별도로 고려해야 합니다.